Tag: Brasileiros no Exterior

  • ITCMD em 2027: ainda dá tempo de pagar menos em 2026?

    ITCMD em 2027: ainda dá tempo de pagar menos em 2026?

    Se você tem patrimônio relevante — um imóvel, cotas de uma empresa, uma holding familiar, bens no exterior — e ainda não estruturou a sua sucessão, existe uma pergunta que vale dinheiro responder agora: quanto o seu ITCMD vai custar a partir de 2027, e quanto ele custaria se você agisse ainda em 2026?

    O ITCMD — o imposto estadual sobre heranças e doações — mudou mais nos últimos dois anos do que nas três décadas anteriores. A Emenda Constitucional nº 132/2023 tornou a progressividade obrigatória. A Lei Complementar nº 227/2026, sancionada em 13 de janeiro de 2026, regulamentou a tributação de bens no exterior, redefiniu a base de cálculo, disciplinou trusts e criou uma regra para doações fracionadas. E cada estado ainda precisa adaptar a sua própria lei, com prazos e alíquotas que variam muito de um lugar para outro.

    O resultado é um cenário em que 2026 funciona como um período de transição entre o sistema antigo e o novo. Para quem pretende transmitir patrimônio, entender essas mudanças não é exercício acadêmico: é uma decisão financeira com consequências concretas.

    Antes da Reforma Tributária, a progressividade do ITCMD era facultativa. O Supremo Tribunal Federal já havia reconhecido que ela era constitucional, mas cada estado podia optar por uma alíquota única. O Paraná, por exemplo, cobrava — e ainda cobra — 4% sobre qualquer valor, fosse uma doação de R$ 50 mil ou uma herança de R$ 50 milhões.

    A EC 132/2023 acabou com essa liberdade. O texto passou a determinar, de forma expressa, que o ITCMD será progressivo em razão do valor do quinhão, do legado ou da doação. Traduzindo: quanto maior o patrimônio transmitido, maior a alíquota aplicável. O teto nacional, fixado pelo Senado, permanece hoje em 8% — mas cada estado ainda precisa editar a sua própria lei para definir as faixas.

    Cinco mudanças concentram o essencial. Cada uma delas representa uma vantagem que existe hoje e que tende a desaparecer quando o novo sistema estiver completo.

    1. A alíquota fixa vira progressiva. Em estados como Paraná, São Paulo e Minas Gerais, a alíquota linear ainda vigora porque as leis estaduais não foram atualizadas. Quando forem — e a LC 227/2026 obriga que sejam —, as transmissões de maior valor passarão a pagar mais, podendo chegar ao teto de 8%. Para um patrimônio elevado, isso pode significar o dobro do imposto atual.

    2. A base de cálculo passa a ser o valor de mercado. O artigo 152 da LC 227/2026 determina que o imposto incida sobre o valor de mercado do bem na data do fato gerador. Isso encerra a prática, comum em vários estados, de usar valores defasados — como o valor venal do IPTU para imóveis ou o valor contábil para participações societárias.

    3. Holdings familiares perdem a avaliação a valor contábil. É a mudança mais sensível para quem estruturou o patrimônio em holding. A nova lei exige que cotas e ações de empresas fechadas sejam avaliadas por metodologia que reflita o valor de mercado, com um piso baseado no patrimônio líquido ajustado — e acrescido do ágio (o chamado goodwill). Em bom português: doar cotas de holding pelo valor de balanço, uma das estratégias mais usadas no planejamento sucessório, deixará de ser viável na maioria dos estados a partir da vigência das novas leis. Um imóvel lançado na contabilidade por R$ 1 milhão, mas que vale R$ 10 milhões no mercado, passará a ser tributado sobre os R$ 10 milhões.
    4. Bens no exterior entram na conta. Durante anos, a ausência de lei complementar impediu os estados de cobrar ITCMD sobre heranças e doações com elemento no exterior — foi o que o STF decidiu no Tema 825. A LC 227/2026 preencheu essa lacuna e definiu qual estado é competente para cobrar. Ainda depende de cada estado editar a sua lei, mas a direção é inequívoca: ativos no exterior, incluindo trusts e estruturas offshore, passam a ser tributáveis.

    5. Doar em parcelas deixa de driblar a faixa. A nova lei autoriza os estados a somar doações sucessivas entre o mesmo doador e o mesmo donatário dentro de um período, aplicando a alíquota progressiva sobre o valor acumulado. Fracionar uma grande doação em parcelas anuais, para manter cada uma na faixa mais baixa, perde eficácia.

    E há duas boas notícias, que também vale conhecer para não perder oportunidade: a LC 227/2026 confirmou que VGBL e PGBL com natureza securitária ficam fora do ITCMD, preservando uma das ferramentas mais úteis da sucessão; e estabeleceu que a extinção do usufruto — quando o pai doa com reserva de usufruto e depois falece ou renuncia — não gera novo imposto. Ou seja: a doação com reserva de usufruto continua sendo um instrumento poderoso, e paga-se o ITCMD uma única vez, no momento da doação.
    O que existe em 2026O que tende a valer a partir de 2027
    – Alíquota fixa (ex.: 4% no PR)– Alíquota progressiva, até 8%
    – Holding avaliada a valor contábil– Holding a valor de mercado + ágio
    – Bens no exterior sem tributação em muitos estados– Bens no exterior tributáveis
    – Doações fracionadas na faixa baixa– Doações somadas para fins de alíquota

    muito provavelmente, o último ano inteiro sob a alíquota de 4% e sob a possibilidade de avaliar holdings a valor contábil.

    Enquanto as leis estaduais não são reeditadas, três condições continuam disponíveis e dificilmente se repetirão nos mesmos termos:

    • a alíquota fixa ainda vigente em Paraná (4%), São Paulo (4%) e Minas Gerais (5%);
    • a base contábil para cotas de holding, antes da transição obrigatória para o valor de mercado; e
    • a não incidência sobre bens no exterior na maior parte dos estados, que ainda dependem de lei própria.

    Dentro dessa janela, e sempre com análise individual, é possível avaliar medidas como: doação de cotas com reserva de usufruto ainda sob a base atual; antecipação de transmissões de bens específicos; revisão da estrutura da holding; e organização de ativos no exterior antes que a nova competência estadual seja implementada. 

    Cada uma dessas medidas tem impacto tributário, sucessório e patrimonial próprio — e nenhuma deve ser adotada sem um diagnóstico do caso concreto.

    MAS, ATENÇÃO! 

    O imposto é uma variável da decisão de sucessão — não a decisão inteira. 

    Antecipar uma transmissão só para escapar de uma alíquota futura, pagando imposto e honorários hoje sobre um ativo cujo valor e cujo momento você não parou para avaliar, pode simplesmente trocar uma conta por outra. Há situações em que a alíquota futura pode até ser menor que a atual, a depender da tabela que o seu estado aprovar. E há custos adicionais que precisam entrar na conta, como o ganho de capital na eventual venda de um imóvel e a governança da estrutura depois da transmissão.

    Fale com a nossa equipe

    Este conteúdo tem caráter informativo e reflete a legislação vigente na data de publicação, sujeita a alterações legislativas e judiciais posteriores. Não constitui parecer nem substitui a análise individualizada de cada caso.
  • Tributação de Investimentos no Exterior: Ganhos, Variação Cambial e Residência Fiscal no Brasil

    Tributação de Investimentos no Exterior: Ganhos, Variação Cambial e Residência Fiscal no Brasil

    Se você é brasileiro, vive fora do país há anos e mantém investimentos no exterior, existe uma pergunta que precisa responder com urgência: você formalizou a sua saída fiscal do Brasil?

    A resposta a essa pergunta acaba de ficar muito mais importante. Uma decisão recente da Receita Federal, publicada em 2026, atinge em cheio quem mora fora, mas continua sendo, aos olhos do fisco brasileiro, um contribuinte pleno. E o impacto pode aparecer onde ninguém espera: um imposto a pagar no Brasil sobre ganhos que você teve lá fora.

    Este artigo explica, em linguagem clara, o que mudou, quem é afetado e o que você pode fazer antes que uma notificação da Receita chegue primeiro.

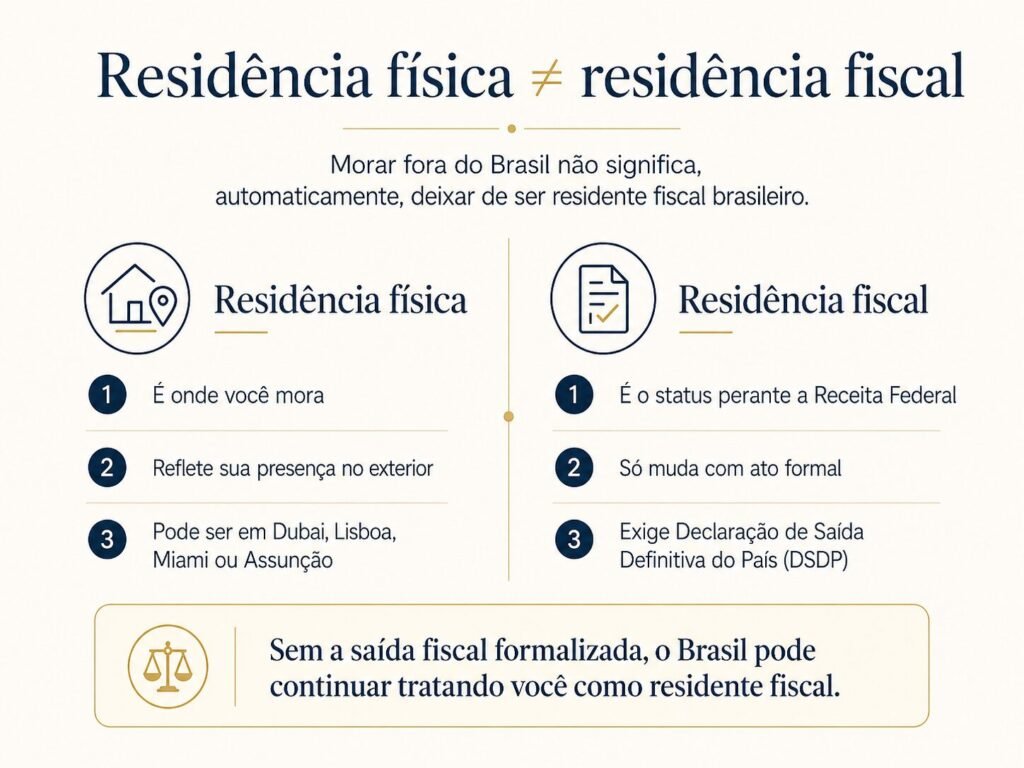
    Infográfico comparando residência física e residência fiscal para brasileiros que moram no exterior

    Este é o ponto que a maioria das pessoas desconhece, e é justamente o que gera passivos milionários.

    Residência física é onde você mora. Residência fiscal é um status jurídico perante a Receita Federal. As duas coisas são independentes.

    Você pode estar vivendo em Dubai, Lisboa, Miami ou Assunção há cinco, dez ou quinze anos e, mesmo assim, continuar sendo residente fiscal brasileiro. Isso acontece porque a sua condição de residente no Brasil só termina quando você pratica um ato formal: a entrega da Declaração de Saída Definitiva do País (DSDP), acompanhada da comunicação às fontes pagadoras.

    Enquanto esse ato não é praticado, o Brasil continua tratando você como se nunca tivesse partido. Na prática, isso significa uma obrigação pesada: declarar e tributar a sua renda mundial, incluindo todos os ganhos obtidos com investimentos no exterior.

    A Receita Federal firmou, por meio de uma solução de consulta com efeito vinculante sobre toda a administração tributária (a Solução de Consulta COSIT nº 130/2026), o seguinte entendimento:

    A isenção de “bens de pequeno valor” (vendas mensais de até R$ 20.000, prevista no art. 22 da Lei nº 9.250/1995) não se aplica aos ganhos de capital em aplicações financeiras no exterior, a partir de 1º de janeiro de 2024.

    Traduzindo para o dia a dia: aquela prática de vender pequenos lotes de ações lá fora, ficar abaixo do limite mensal e não pagar imposto não vale para investimentos no exterior. Nunca valeu, segundo a Receita, e agora está expressamente confirmado.

    A decisão se apoia na Lei nº 14.754/2023, que reformou a tributação de investimentos no exterior das pessoas físicas e afastou, de forma geral, as isenções antes aplicáveis.

    Existe um ponto da nova regra que costuma causar espanto, porque tributa um ganho que o investidor sequer percebe como ganho.

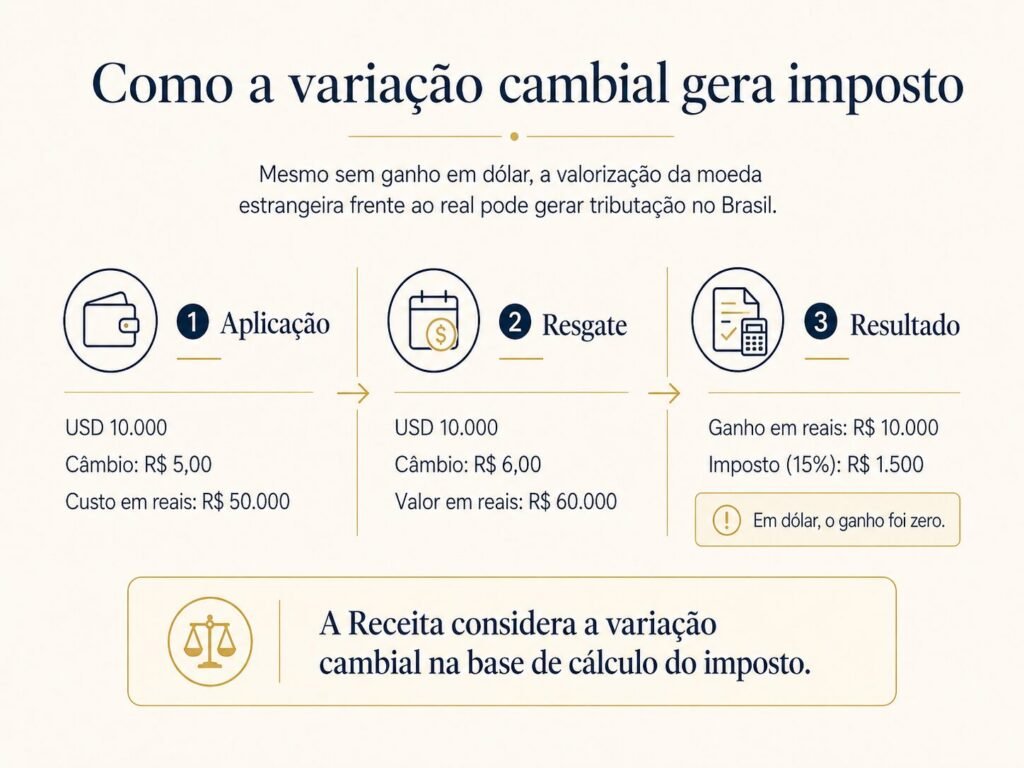
    A base de cálculo do imposto inclui a variação cambial sobre o principal. Ou seja, mesmo que o seu investimento não tenha valorizado um centavo em dólar, a desvalorização do real gera imposto.

    Veja um exemplo concreto:

    •  Você aplicou USD 10.000 quando o dólar valia R$ 5,00. Custo em reais: R$ 50.000.

    •  Anos depois, você resgatou o mesmo valor, USD 10.000, mas o dólar agora vale R$ 6,00. Valor em reais: R$ 60.000.

    •  Em dólar, o seu ganho foi zero. Em reais, a Receita enxerga um ganho de R$ 10.000.

    •  Sobre esse ganho incide 15% de imposto, ou seja, R$ 1.500 a pagar, sem que o seu patrimônio em moeda estrangeira tenha crescido.

    Para quem tem patrimônio dolarizado relevante e viveu os últimos anos de forte oscilação cambial, o efeito acumulado pode ser expressivo.

    Infográfico mostrando como a variação cambial pode gerar imposto sobre investimentos no exterior.

    Diferente do que acontece com investimentos no Brasil, não existe retenção na fonte para aplicações mantidas diretamente no exterior. A corretora estrangeira ou o banco lá fora não têm qualquer obrigação com o fisco brasileiro e não descontam nada.

    A responsabilidade de calcular, pagar e declarar é inteiramente sua. E o prazo é apertado: o imposto deve ser recolhido, via Carnê-Leão, até o último dia útil do mês seguinte a cada resgate, venda ou vencimento. Quem deixa para acertar tudo só na declaração anual já está, tecnicamente, em atraso.

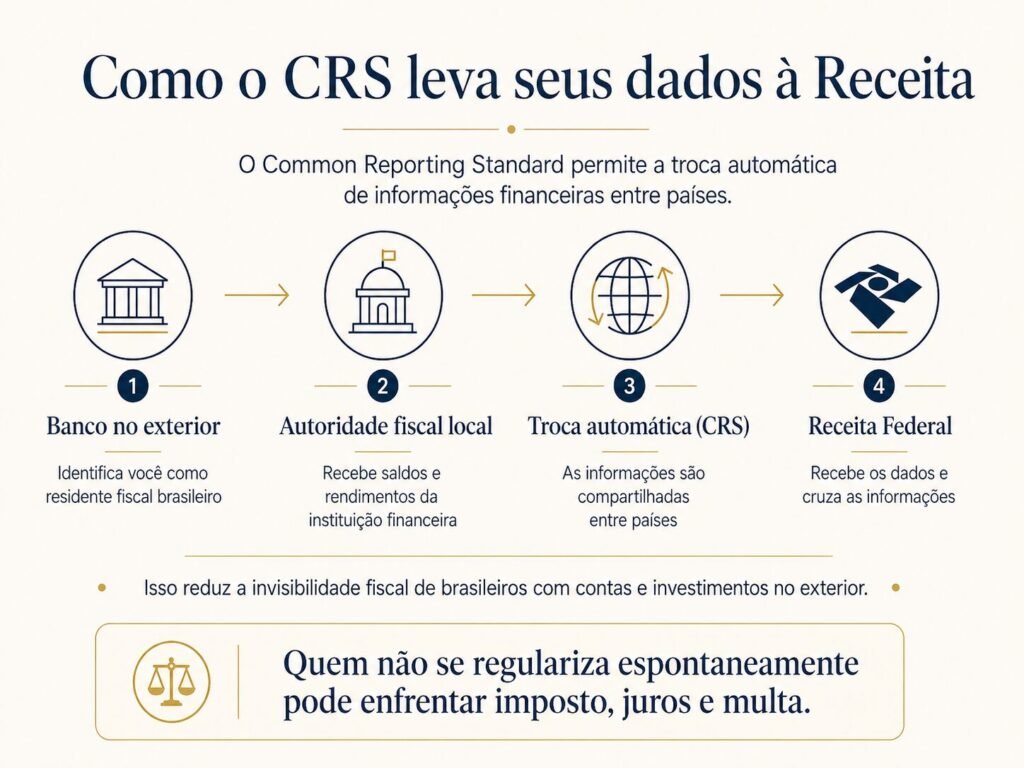
    Infográfico explicando como o CRS compartilha dados financeiros de brasileiros no exterior com a Receita Federal.

    Muitos brasileiros no exterior acreditam que, por estarem longe, ficam invisíveis para a Receita. Isso deixou de ser verdade.

    O CRS (Common Reporting Standard) é um sistema global de troca automática de informações financeiras. Funciona assim: o banco onde você tem conta lá fora identifica que você é residente fiscal brasileiro, informa os seus saldos e rendimentos à autoridade local, e essa autoridade repassa tudo, automaticamente, para a Receita Federal do Brasil.

    Já reportam ao Brasil, entre dezenas de países: Estados Unidos, nações da União Europeia, Reino Unido, Suíça, Portugal, Emirados Árabes Unidos, Ilhas Cayman e Luxemburgo.

    Atenção especial para quem tem estrutura no Paraguai: o país assumiu compromisso com o CRS e inicia os primeiros reportes em 2027. A janela para regularizar de forma espontânea, com custo reduzido, está se fechando.

    Se a Receita identificar a omissão antes de você agir, as consequências são pesadas:

    •  Cobrança do imposto não pago, com juros pela taxa Selic desde o vencimento original.

    •  Multa de ofício de 75% sobre o valor devido, que pode chegar a 150% em casos de sonegação.

    •  Em valores elevados, risco de representação fiscal para fins penais.

    A boa notícia é que ainda existe caminho. Enquanto não houver notificação, é possível fazer a regularização espontânea, prevista no Código Tributário Nacional, que afasta a multa de ofício. Quem se antecipa paga muito menos do que quem espera ser encontrado.

    Diante desse cenário, quem mora fora e nunca formalizou a saída fiscal tem, essencialmente, dois caminhos, e a escolha certa depende de uma análise individual do seu patrimônio.

    Caminho 1: regularizar e permanecer como residente fiscal. Adequar as declarações, recolher o que estiver em aberto e passar a cumprir as obrigações mês a mês. Indicado em algumas situações, mas mantém você sujeito à tributação de renda mundial.

    Caminho 2: formalizar a saída fiscal agora. A saída resolve o problema para o futuro. A partir dela, você passa a ser tributado apenas como não residente, exclusivamente na fonte, sobre rendimentos de origem brasileira. A Lei nº 14.754/2023 deixa de alcançar você.

    Há, porém, um custo a considerar. No ano da saída, os seus bens e direitos são tratados como se tivessem sido vendidos pelo valor de mercado, e o ganho apurado é tributado. Para patrimônios com valorização latente relevante, essa conta precisa ser simulada com cuidado antes de qualquer decisão.

    Não existe resposta única. Existe a resposta certa para o seu caso, e ela só aparece depois de uma análise técnica das suas contas.

    A Vagner Brand, atua há anos em planejamento tributário internacional, saída fiscal, estruturação de investimentos no exterior e regularização de contribuintes com pendências junto à Receita Federal.

    Nós fazemos, para o seu caso concreto:

    •  O diagnóstico da sua situação atual de residência fiscal.

    •  A simulação comparativa entre regularizar e formalizar a saída fiscal.

    •  O cálculo do custo real de cada caminho, incluindo o efeito da variação cambial.

    •  A condução de todo o processo de regularização, com segurança e sigilo.

    Cada dia de espera aumenta o risco e reduz as opções disponíveis. Se você mora no exterior e ainda não fez a sua saída fiscal, agende uma análise agora.

  • Saí do Brasil e não fiz a Saída Definitiva: como regularizar?

    Saí do Brasil e não fiz a Saída Definitiva: como regularizar?

    Muitos brasileiros deixam o país sem formalizar imediatamente a mudança de residência fiscal. Alguns acreditam que a saída ocorre automaticamente; outros continuam enviando a declaração anual como residentes, mesmo depois de estabelecer vida permanente no exterior.

    Se você saiu do Brasil e não fez a Saída Definitiva, a regularização pode ser possível. Entretanto, o procedimento não é igual para todos: ele depende da data da saída, do tempo decorrido, das declarações entregues, dos rendimentos recebidos e dos vínculos mantidos no país.

    Antes de transmitir qualquer documento, é importante reconstruir o histórico fiscal. Uma data incorreta ou uma declaração apresentada sem avaliar os anos anteriores pode criar novas inconsistências em vez de resolver a situação.

    O ponto principal

    O primeiro passo não é simplesmente “enviar a saída”. É determinar quando você passou à condição de não residente e verificar quais obrigações ainda podem ou devem ser cumpridas para esse período.

    Por que a falta de Saída Definitiva pode gerar problemas?

    A ausência da formalização pode deixar os cadastros e as declarações incompatíveis com a realidade. Enquanto a pessoa vive no exterior, bancos, corretoras, empresas, locatários e outras fontes no Brasil podem continuar tratando-a como residente.

    Também podem surgir dúvidas sobre a tributação de rendimentos estrangeiros, o regime aplicável a rendimentos brasileiros, a manutenção de empresas ou investimentos e a obrigação de apresentar declarações anuais.

    A Receita Federal esclarece que, quando uma pessoa sai permanentemente sem apresentar a Comunicação e a Declaração, há regras específicas para os primeiros 12 meses e para o período posterior. Portanto, deixar de enviar os documentos não significa permanecer residente indefinidamente.

    Como identificar a data em que você se tornou não residente?

    Infográfico explicando quando começa a não residência fiscal em casos de saída permanente e saída temporária do Brasil

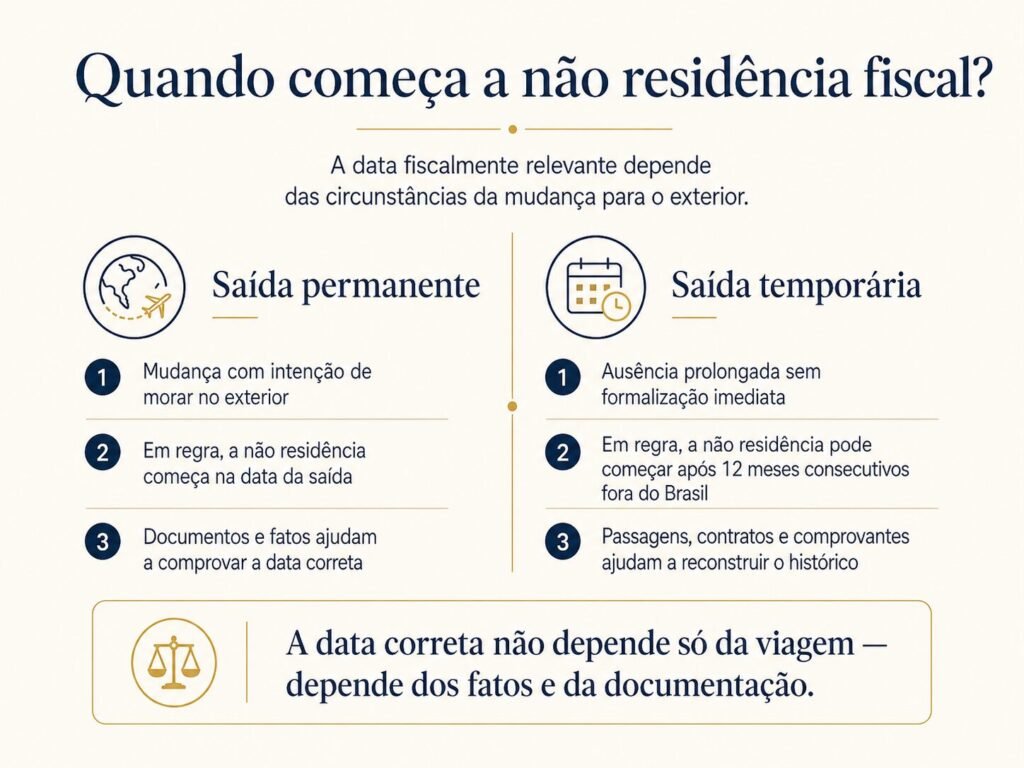
    A data precisa ser analisada conforme as circunstâncias da mudança:

    • Saída permanente: em regra, a condição de não residente começa na data em que a pessoa deixa o Brasil com intenção de morar no exterior.
    • Saída temporária: a condição pode começar no dia seguinte àquele em que se completam 12 meses consecutivos de ausência.

    Passagens, vistos, contratos de trabalho, contratos de aluguel, matrículas, comprovantes de residência e declarações fiscais no país de destino podem ajudar a reconstruir os fatos. A análise não deve se limitar à data de uma viagem isolada.

    Para compreender o procedimento completo, leia também: Saída Definitiva do País: o que é, quem precisa fazer e quais são os prazos?

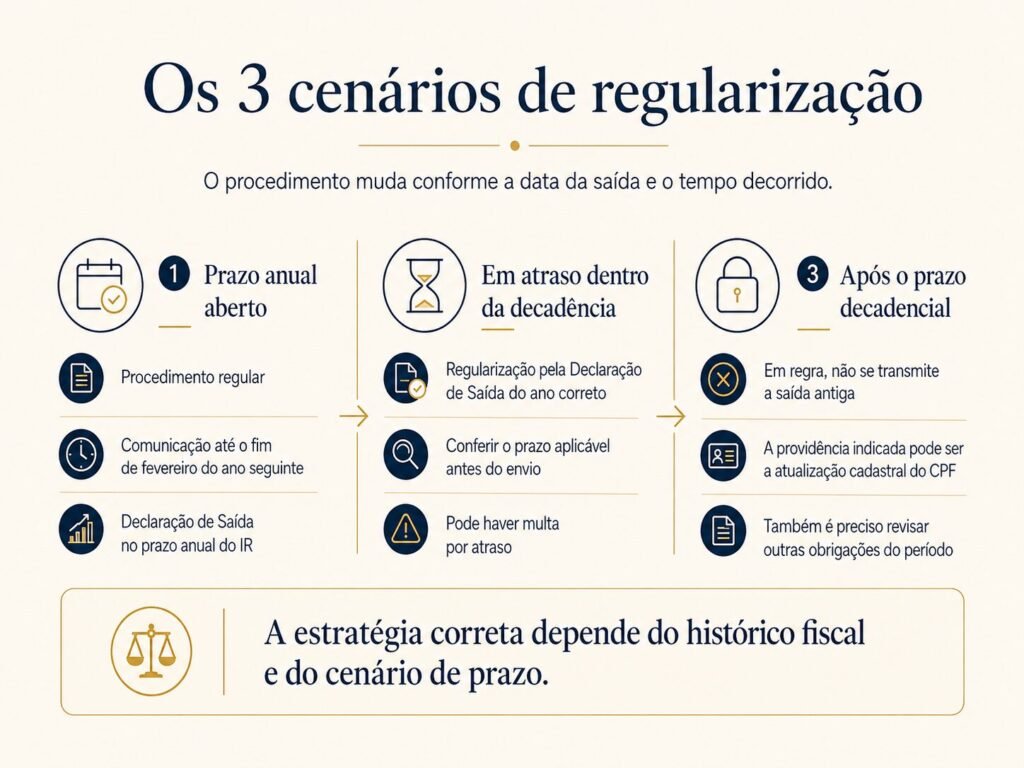
    Os três principais cenários de regularização

    Infográfico mostrando os três principais cenários de regularização para quem saiu do Brasil e não fez a Saída Definitiva

    1. O prazo anual ainda está aberto

    Se a pessoa saiu recentemente e ainda está dentro do período previsto para a Comunicação, pode ser possível cumprir o procedimento regular: apresentar a Comunicação até o último dia de fevereiro do ano seguinte e, depois, entregar a Declaração de Saída no prazo anual do Imposto de Renda.

    Nesse cenário, também é necessário revisar as fontes pagadoras, o eventual imposto apurado e as declarações de anos anteriores.

    2. O prazo passou, mas a saída ainda está dentro do prazo decadencial

    Quando o prazo anual da Comunicação já terminou, o sistema não costuma aceitar o envio tardio da CSDP. Segundo orientação divulgada pela Receita Federal, quando a saída ainda está dentro do prazo decadencial, a regularização ocorre pela transmissão da Declaração de Saída Definitiva correspondente ao ano correto.

    A Receita considera, para essa orientação, o prazo de cinco anos contado do primeiro dia do exercício seguinte ao da saída. Como a contagem pode gerar dúvidas práticas, o ano exato deve ser conferido antes do envio.

    A declaração entregue fora do prazo pode gerar multa. A orientação oficial menciona multa mínima de R$ 165,74 ou 1% ao mês-calendário ou fração sobre o imposto devido, limitada a 20%. Valores e critérios devem ser confirmados no momento da regularização.

    3. A saída ocorreu há mais de seis anos

    Para situações alcançadas pela decadência, a Receita informa que não é mais possível transmitir a Comunicação ou a Declaração referentes à saída antiga. Nesses casos, a providência indicada é a atualização cadastral do CPF para refletir a condição de residente no exterior.

    O serviço oficial orienta o envio de documentação ao endereço cpf.residente.exterior@rfb.gov.br. Entre os documentos indicados estão identificação com foto ou passaporte, selfie segurando o documento, declaração simples informando a data em que deixou o Brasil e outros comprovantes solicitados pela Receita.

    Essa regra não deve ser aplicada mecanicamente. É necessário confirmar se o prazo decadencial realmente transcorreu e se existem outras obrigações, débitos, fiscalizações ou declarações relacionadas ao período.

    E se eu continuei declarando Imposto de Renda como residente?

    Esse é um dos cenários que mais exige cuidado. A apresentação de declarações anuais como residente depois da mudança não deve ser ignorada, mas também não significa necessariamente que a pessoa permaneceu residente fiscal durante todo o período.

    É preciso comparar:

    • a data factual da mudança;
    • as declarações apresentadas no Brasil;
    • os rendimentos brasileiros e estrangeiros informados;
    • os impostos recolhidos;
    • a residência fiscal declarada no país de destino;
    • as informações fornecidas a bancos e outras instituições.

    Retificar declarações sem essa análise pode alterar bens, rendimentos, dependentes e impostos de vários exercícios. Por isso, o histórico deve ser organizado antes da escolha da estratégia.

    Quais documentos reunir antes de regularizar?

    • passaporte e documentos de identificação;
    • datas de saída e eventuais retornos ao Brasil;
    • vistos, contratos de trabalho ou estudo e comprovantes de residência no exterior;
    • declarações de Imposto de Renda entregues no Brasil;
    • comprovantes de rendimentos no Brasil e no exterior;
    • informações sobre imóveis, contas, investimentos e empresas;
    • comprovantes de impostos recolhidos;
    • cadastros mantidos em bancos, corretoras e fontes pagadoras.

    Dependendo do caso, documentos fiscais do país de residência também podem ser relevantes para demonstrar o histórico e avaliar eventual conflito de residência entre países.

    Não basta regularizar a declaração: avise as fontes pagadoras

    A Receita Federal orienta que o não residente comunique formalmente sua condição às fontes pagadoras brasileiras. Isso permite que a retenção seja feita de acordo com o regime aplicável a quem mora no exterior.

    Conforme os vínculos mantidos, podem precisar ser informados bancos, corretoras, empregadores, empresas das quais a pessoa seja sócia, locatários, imobiliárias, administradoras de fundos e outras instituições.

    Também é necessário revisar estruturas incompatíveis com a não residência. A Receita, por exemplo, alerta que a pessoa não residente não pode manter a condição de Microempreendedor Individual, e a participação ou administração por não residente pode afetar a permanência de uma empresa no Simples Nacional.

    Passo a passo para começar a regularização

    Infográfico com o passo a passo inicial para regularizar a situação fiscal após sair do Brasil sem formalizar a Saída Definitiva
    1. Reconstrua a cronologia. Identifique quando ocorreu a saída e por quanto tempo você permaneceu fora.
    2. Defina a data provável da não residência. Diferencie saída permanente de saída temporária.
    3. Levante as declarações e os recolhimentos. Verifique o que foi enviado antes e depois da mudança.
    4. Mapeie rendimentos e ativos. Inclua Brasil e exterior, conforme o período analisado.
    5. Identifique o cenário de prazo. Dentro do prazo anual, em atraso dentro da decadência ou após o prazo decadencial.
    6. Defina os documentos corretos. Avalie declaração em atraso, atualização cadastral e eventuais retificações.
    7. Atualize fontes e cadastros. Evite que pagamentos futuros continuem usando o regime de residente.

    Perguntas frequentes

    Posso fazer a Saída Definitiva vários anos depois?

    Depende do tempo decorrido. Dentro do prazo decadencial pode ser possível transmitir a Declaração em atraso. Para saídas mais antigas, a Receita prevê procedimento de atualização cadastral do CPF.

    A Comunicação de Saída pode ser entregue atrasada?

    O sistema da Comunicação fica disponível apenas dentro da janela anual. Depois desse prazo, a regularização pode ocorrer por outro procedimento, conforme o tempo transcorrido.

    Existe multa pela Declaração de Saída atrasada?

    Sim, a entrega fora do prazo pode gerar multa. O valor depende da situação e da existência de imposto devido, devendo ser confirmado no momento da transmissão.

    Continuar declarando como residente impede a regularização?

    Não necessariamente, mas torna a análise mais complexa. As declarações apresentadas precisam ser comparadas com os fatos, os rendimentos e a data efetiva da mudança.

    Regularizar a saída elimina automaticamente todas as pendências?

    Não. Declarações anteriores, débitos, cadastros, fontes pagadoras e outras obrigações podem exigir providências próprias.


    Sua saída ocorreu há anos e nunca foi formalizada?

    A Vagner Brand Advocacia analisa o histórico de brasileiros no exterior para identificar a data fiscalmente relevante, as declarações envolvidas e as medidas adequadas à regularização.

    Este conteúdo é informativo e não substitui a análise individual do histórico fiscal. Procedimentos, prazos e valores podem ser alterados pela Receita Federal.

    Fontes oficiais consultadas